Domain makeupandmore.de kaufen?
Wir ziehen mit dem Projekt
makeupandmore.de um.
Sind Sie am Kauf der Domain
makeupandmore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain makeupandmore.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **

Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
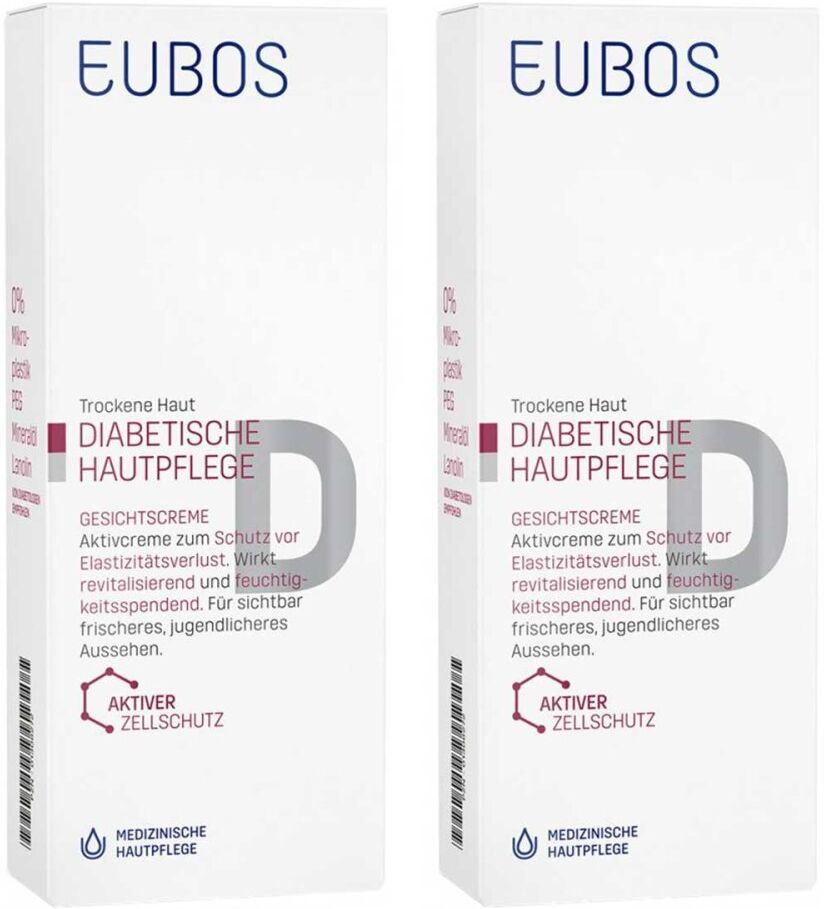
Eubos Diabetische Haut Pflege Gesicht CremeAnwendungsgebiet von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist ein medizinisches Pflegeprodukt speziell für die diabetische Haut, mit aktivem Zell- und Protein-Schutz gegen frühzeitige Hautermüdung. Verleiht ein sichtbar frischeres, jugendlicheres Aussehen. Carnosin revitalisiert und beugt vorzeitiger Faltenbildung vor, Creatin fördert und stärkt die Zellfunktionen. RADICARE™ schützt vor freien Radikalen, Trimoist™ KMF sorgt für intensive Hautfeuchtigkeit. Die komplette DIABETISCHE HAUTPFLEGE Serie ist für die wirkungsvolle Pflege diabetischer Haut geeignet. Von Diabetologen empfohlen. 0% Mikroplastik, PEG, Mineralöl, Lanolin.Wirkungsweise von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist eine Aktivcreme zum Schutz vor Elastizitätsverlust. Wirkt revitalisierend und feuchtigkeitsspendend. Für sichtbar frischeres, jugendlicheres Aussehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe (INCI) von Eubos Diabetische Haut Pflege Gesicht Creme: Aqua (Water) Glycerin Carthamus Tinctorius (Safflower) Seed Oil Oenothera Biennis (Evening Primrose) Oil Neopentyl Glycol Diheptanoate Polyglyceryl-3 Methylglucose Distearate Panthenol Olea Europaea (Olive) Fruit Oil Butyrospermum Parkii (Shea) Butter Octyldodecanol Stearyl Alcohol Polymethylsilsesquioxane Glyceryl Stearate Sclerotium Gum Dimethicone Sodium Lactate Sodium PCA Creatine Xanthan Gum Citric Acid Chondrus Crispus Powder Sodium Benzoate Olus Oil (Vegetable Oil) p-Anisic Acid Caprylyl Glycol Tetrasodium Iminodisuccinate Carnosine Echium Plantagineum Seed Oil Sodium Stearoyl Lactylate Tocopheryl Acetate Arginine Cetyl Alcohol Helianthus Annuus (Sunflower) Seed Oil Unsaponifiables Rosmarinus Officinalis (Rosemary Leaf) Extract Helianthus Annuus (Sunflower) See33,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professionelles 3-in-1 Mizellenwasser für Gesicht, Augen und Lippen, ReisegrößeDas professionelle 3-in-1 Mizellenwasser in praktischer 100-ml-Reisegröße ist Ihr perfekter Beauty-Begleiter. Es entfernt selbst wasserfestes Make-up, reinigt und spendet Feuchtigkeit. Dank seiner kleinen Größe können Sie es immer bei sich haben – es sorgt für Frische und Pflege in jeder Situation.2,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **

Möchtest du keine Haare mehr im Gesicht haben?
Als KI habe ich kein Gesicht und daher keine Haare. Aber wenn du dich unwohl mit Haaren im Gesicht fühlst, gibt es verschiedene Methoden, um sie zu entfernen, wie zum Beispiel Rasieren, Wachsen oder Lasern. Es ist wichtig, die Methode zu wählen, die am besten zu deinen Bedürfnissen und Vorlieben passt. **
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
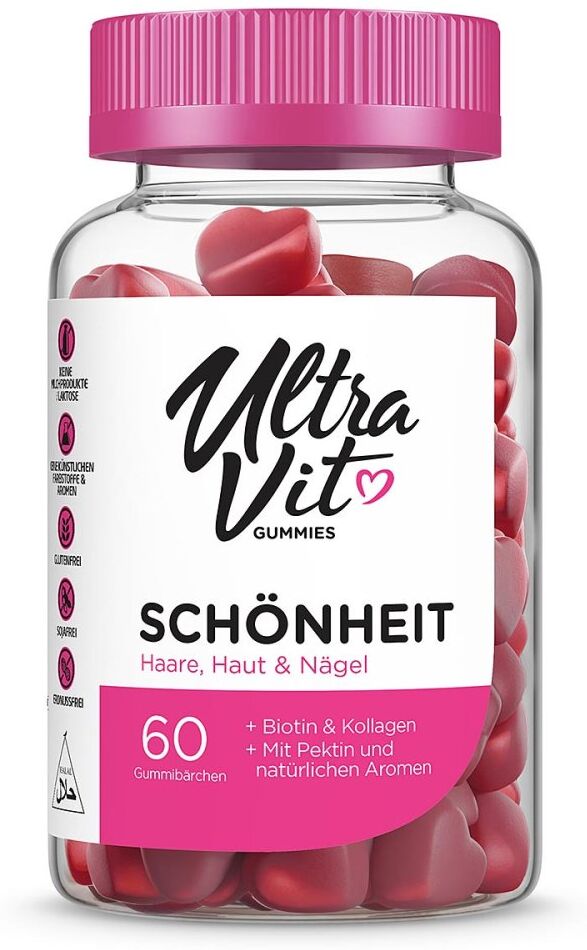
UltraVit Gummies Schönheit Haare, Haut & NägelAnwendungsgebiet von UltraVit Gummies Schönheit Haare, Haut & NägelUltraVit Gummies Beauty: Strahlen Sie mit UltraVit Beauty Gummies – speziell entwickelt mit Biotin und Kollagen, um die Gesundheit von Haaren, Haut und Nägeln zu pflegen und zu verbessern. Diese Gummies sind mit natürlichen Aromen und dem Geschmack gemischter Beeren versehen und liefern wichtige Nährstoffe, die Ihre Schönheit von innen heraus unterstützen.UltraVit Gummies Schönheit Haare, Haut & Nägel werden mit Pektin hergestellt, wodurch sie eine gelatinefreie Konsistenz haben und für verschiedene Ernährungspräferenzen geeignet sind. Die Kombination aus natürlichen Farben und Aromen sorgt für ein angenehmes und gesundheitsförderndes Supplement-Erlebnis.Natürliche und leckere Inhaltsstoffe: Enthält Glukosesirup, Apfelsaftkonzentrat und natürliche Beerengeschmacksrichtungen.Reich an wichtigen Vitaminen: Angereichert mit den Vitaminen A, C, D, E und B-Komplex zur Unterstützung der allgemeinen Gesundheit.Schönheitsorientierte Nährstoffe: Mit MCT-Öl, Zink und Jod für zusätzliche Vorteile für Haut und Haare.Wirkstoffe / Inhaltsstoffe / ZutatenUltraVit Gummies Schönheit Haare, Haut & Nägel enthält: Zutaten: Glukosesirup, Zucker, Apfelsaftkonzentrat, Geliermittel (Pektin), Säureregulatoren (Natriumcitrat, Zitronensäure, Ascorbinsäure, Apfelsäure), MCT-Öl, Überzugsmittel (Pflanzenöl (enthält Carnaubawachs)), natürliche Farbstoffe (lila Karottensaftkonzentrat, β-Carotin), natürliche Aromen (Heidelbeer-, Himbeeraroma), Vitamin A (als Retinylpalmitat), Vitamin D3 (als Cholecalciferol), Vitamin E (als DL-alpha-Tocopherylacetat), Vitamin B6 (als Pyridoxinhydrochlorid), Folsäure (als Folat), Vitamin B12 (als Cyanocobalamin), D-Biotin, Pantothensäure (als Calcium-D-Pantothenat), Cholin (als Cholinbitartrat), Zink (als Zinkcitrat), Fischkollagenpeptid (Fisch).Nährwertangaben (Pro 2 Gummibärchen)Vitamin A (als Retinylpalmitat): 630,6 µg (79 %)Vitamin D (als Cholecalc15,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eubos Diabetische Haut Pflege Gesicht CremeAnwendungsgebiet von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist ein medizinisches Pflegeprodukt speziell für die diabetische Haut, mit aktivem Zell- und Protein-Schutz gegen frühzeitige Hautermüdung. Verleiht ein sichtbar frischeres, jugendlicheres Aussehen. Carnosin revitalisiert und beugt vorzeitiger Faltenbildung vor, Creatin fördert und stärkt die Zellfunktionen. RADICARE™ schützt vor freien Radikalen, Trimoist™ KMF sorgt für intensive Hautfeuchtigkeit. Die komplette DIABETISCHE HAUTPFLEGE Serie ist für die wirkungsvolle Pflege diabetischer Haut geeignet. Von Diabetologen empfohlen. 0% Mikroplastik, PEG, Mineralöl, Lanolin.Wirkungsweise von Eubos Diabetische Haut Pflege Gesicht CremeEubos Diabetische Haut Pflege Gesicht Creme ist eine Aktivcreme zum Schutz vor Elastizitätsverlust. Wirkt revitalisierend und feuchtigkeitsspendend. Für sichtbar frischeres, jugendlicheres Aussehen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe (INCI) von Eubos Diabetische Haut Pflege Gesicht Creme: Aqua (Water) Glycerin Carthamus Tinctorius (Safflower) Seed Oil Oenothera Biennis (Evening Primrose) Oil Neopentyl Glycol Diheptanoate Polyglyceryl-3 Methylglucose Distearate Panthenol Olea Europaea (Olive) Fruit Oil Butyrospermum Parkii (Shea) Butter Octyldodecanol Stearyl Alcohol Polymethylsilsesquioxane Glyceryl Stearate Sclerotium Gum Dimethicone Sodium Lactate Sodium PCA Creatine Xanthan Gum Citric Acid Chondrus Crispus Powder Sodium Benzoate Olus Oil (Vegetable Oil) p-Anisic Acid Caprylyl Glycol Tetrasodium Iminodisuccinate Carnosine Echium Plantagineum Seed Oil Sodium Stearoyl Lactylate Tocopheryl Acetate Arginine Cetyl Alcohol Helianthus Annuus (Sunflower) Seed Oil Unsaponifiables Rosmarinus Officinalis (Rosemary Leaf) Extract Helianthus Annuus (Sunflower) See33,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Professionelles 3-in-1 Mizellenwasser für Gesicht, Augen und Lippen, ReisegrößeDas professionelle 3-in-1 Mizellenwasser in praktischer 100-ml-Reisegröße ist Ihr perfekter Beauty-Begleiter. Es entfernt selbst wasserfestes Make-up, reinigt und spendet Feuchtigkeit. Dank seiner kleinen Größe können Sie es immer bei sich haben – es sorgt für Frische und Pflege in jeder Situation.2,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer kompakt, Fachbücher von Torsten WengelDie Umsatzsteuer dürfte im täglichen unternehmerischen Geschäftsleben von den verschiedenen Steuerarten wohl die bedeutendste Stellung einnehmen, weil mit jedem erzielten Umsatz zugleich auch die Prüfung der Steuerbarkeit, Steuerfreiheit oder Steuerpflicht verbunden ist. Losgelöst davon, wie die umsatzsteuerliche Rechnung dann im Einzelnen auszusehen hat oder welcher Steuersatz bei Vorliegen der Steuerpflicht berücksichtigt werden muss. Neben den Ausgangsumsätzen eines Unternehmens sind auch die Eingangsumsätze und mit ihnen der Vorsteuerabzug zu bestimmen. Insofern berührt fast jeder Geschäftsvorfall das Umsatzsteuerrecht, sodass die Akteure im täglichen Geschäft eine höhere Vertrautheit im Umsatzsteuerrecht benötigen als in anderen Steuerarten. Das vorliegende Buch führt in das deutsche Umsatzsteuerrecht ein, ohne dass steuerliche oder betriebswirtschaftliche Grundkenntnisse vorausgesetzt werden. Die systematische Abhandlung der einzelnen Themengebiete bereitet auf berufliche Prüfungen bzw. die Tätigkeiten in der Praxis vor. Jedes Kapitel schliesst mit Fragen einschliesslich Lösungen als Lernkontrolle. Es eignet sich für Studierende, Auszubildende in kaufmännischen Berufen, Geschäftsführer, aber auch für Nichtfachleute, die sich kurzfristig in das System der Umsatzsteuer und ihrer Funktionsweise einarbeiten möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Möchtest du keine Haare mehr im Gesicht haben?
Als KI habe ich kein Gesicht und daher keine Haare. Aber wenn du dich unwohl mit Haaren im Gesicht fühlst, gibt es verschiedene Methoden, um sie zu entfernen, wie zum Beispiel Rasieren, Wachsen oder Lasern. Es ist wichtig, die Methode zu wählen, die am besten zu deinen Bedürfnissen und Vorlieben passt. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.